Domain pilates-zubehoer.de kaufen?
Wir ziehen mit dem Projekt
pilates-zubehoer.de um.
Sind Sie am Kauf der Domain
pilates-zubehoer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pilates-zubehoer.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wie kann Pilates-Training zur Verbesserung der Flexibilität, Stabilität und Muskelkraft beitragen und welche verschiedenen Übungen können in einem Pilates-Programm enthalten sein?
Pilates-Training kann zur Verbesserung der Flexibilität beitragen, indem es gezielte Dehnübungen und Bewegungen beinhaltet, die die Muskeln und Gelenke geschmeidiger machen. Durch die Stärkung der tiefen Bauch- und Rückenmuskulatur kann Pilates die Stabilität des Körpers verbessern und somit die Körperhaltung und das Gleichgewicht fördern. Darüber hinaus kann Pilates-Training die Muskelkraft steigern, indem es Widerstandstraining mit dem eigenen Körpergewicht oder mit speziellen Geräten wie dem Pilates-Reformer beinhaltet. Ein Pilates-Programm kann Übungen wie die Hundred, Roll-Up, Single Leg Stretch, Plank und Bridge umfassen, die alle dazu beitragen, Flexibilität, Stabilität und Muskelkraft **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Rex, Margit: Körper, Gesundheit, ErnährungKörper, Gesundheit, Ernährung , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Sachunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180601, Produktform: Kartoniert, Beilage: Kopiervorlagen, klebegebunden, Titel der Reihe: Grundwissen Sachunterricht##, Autoren: Rex, Margit, Seitenzahl/Blattzahl: 80, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 2. bis 4. Klasse; Grundschule; Sachunterricht; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 293, Breite: 207, Höhe: 10, Gewicht: 494, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 183114025,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Merkel, Marcel: Osteopathische Übungen mit dem Pilates-RollerOsteopathische Übungen mit dem Pilates-Roller , Ein Trainingsprogramm für zu Hause und das Büro , Sicherungen > Autoelektrik , Auflage: Nachdruck, Erscheinungsjahr: 201609, Produktform: Kartoniert, Autoren: Merkel, Marcel~Kosik, Stefan, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 256, Abbildungen: 285 Fotos, 3 Tabellen, 2 Abbildungen, Keyword: Alternativmedizin; Blackroll; Faszien; Heilung; Lösung von Blockaden; Mobilität; Organe; Osteopathie; Rehasport; Schmerzfrei; Übungsprogramme, Fachschema: Osteopathie~Wirbelsäule / Osteopathie~Pilates-Training~Training (körperlich) / Pilates-Training~Sport / Training~Training (körperlich)~Chiropraktik~Manuelle Medizin / Chiropraktik~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin~Heilen - Heiler - Heilung, Fachkategorie: Chiropraktik und Osteopathie~Komplementäre Therapien, Heilverfahren und Gesundheit, Thema: Orientieren, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Fitness und Workout, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer, Länge: 240, Breite: 169, Höhe: 17, Gewicht: 613, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A25357306 A22516296, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 6320219,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
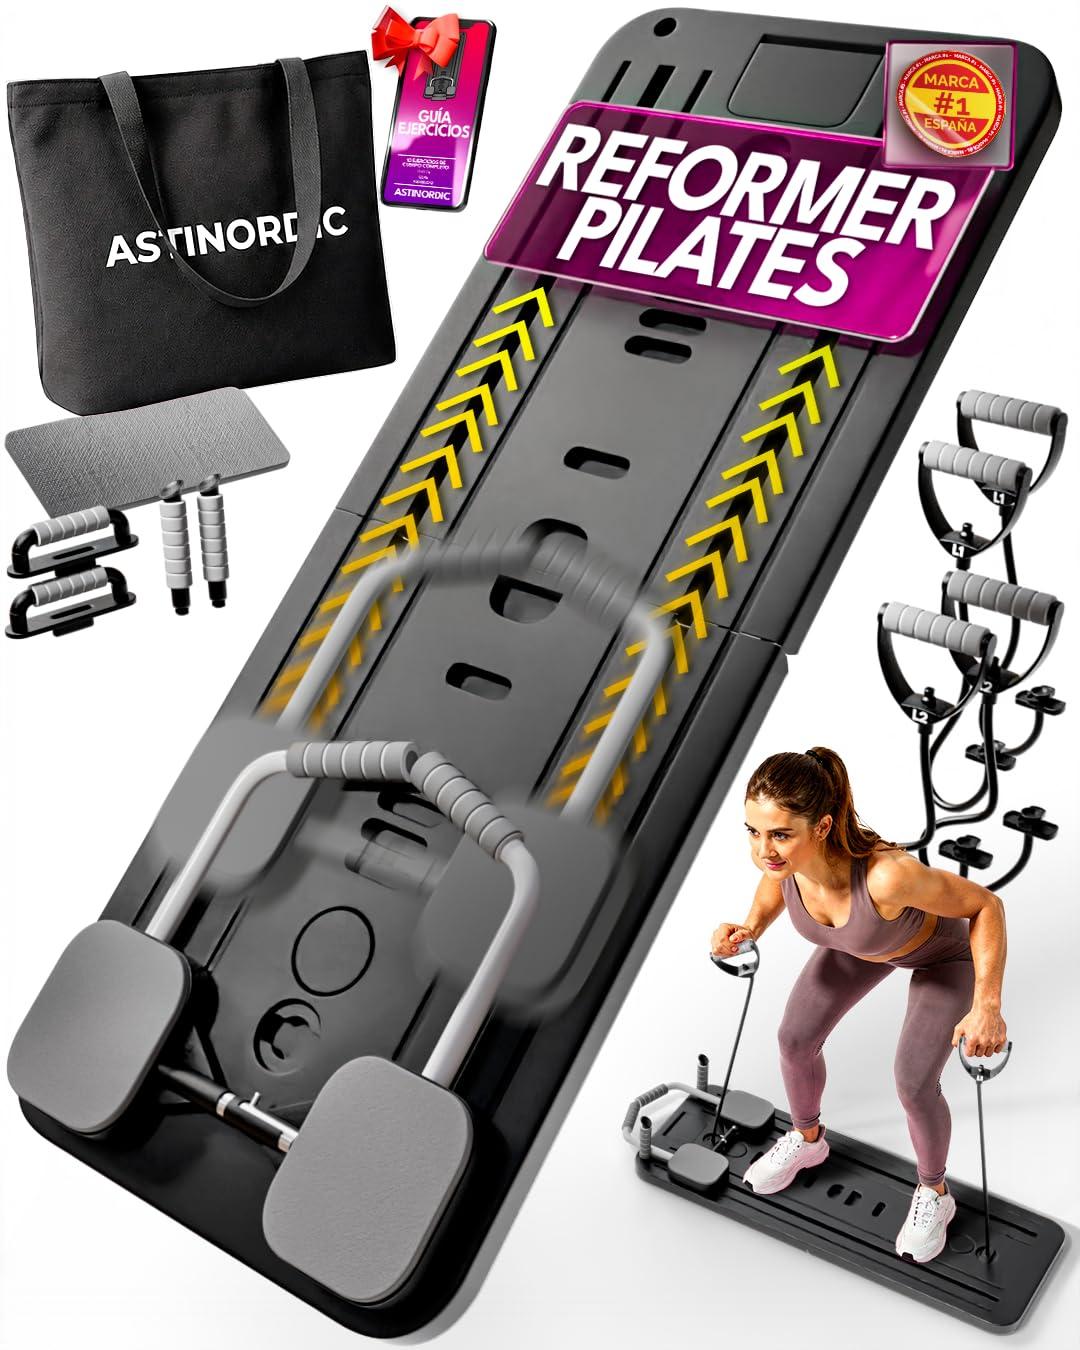
Faltbarer Pilates-Reformer mit Zubehör und Anleitung - 10 Übungen - Pilates-ReformgerätDieses multifunktionale Pilates-Reformgerät ist perfekt für ein umfassendes Training zu Hause. Sie können Ihre Bauchmuskeln, Beine, Gesäß, Arme und Ihre Körpermitte trainieren, ohne ins Fitnessstudio gehen zu müssen. Das Set enthält eine Anleitung mit 10 Übungen, ideal für Anfänger, die sofort loslegen möchten. Das klappbare Design macht es leicht und platzsparend, wodurch es perfekt für kleine Räume oder für Training unterwegs ist. Dank der verschiedenen Griffe, Halterungen und des Gleitsystems bietet dieses Pilates-Gerät ein komplettes Trainingserlebnis, das einem professionellen Pilates-Gerät ähnelt. Mit Zubehör und einer Tragetasche ist dieses Pilates-Set ideal für die Verwendung zu Hause oder unterwegs. Die innovative Konstruktion ermöglicht es Ihnen, Ihr Training an jedes Niveau anzupassen, mit einem Fokus auf Muskelaufbau, Stabilität, Kräftigung und Beweglichkeit.330,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rex, Margit: Körper, Gesundheit, ErnährungKörper, Gesundheit, Ernährung , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Sachunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180601, Produktform: Kartoniert, Beilage: Kopiervorlagen, klebegebunden, Titel der Reihe: Grundwissen Sachunterricht##, Autoren: Rex, Margit, Seitenzahl/Blattzahl: 80, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 2. bis 4. Klasse; Grundschule; Sachunterricht; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 293, Breite: 207, Höhe: 10, Gewicht: 494, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 183114025,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wie kann Pilates-Training zur Verbesserung der Flexibilität, Stabilität und Muskelkraft beitragen und welche verschiedenen Übungen können in einem Pilates-Programm enthalten sein?
Pilates-Training kann zur Verbesserung der Flexibilität beitragen, indem es gezielte Dehnübungen und Bewegungen beinhaltet, die die Muskeln und Gelenke geschmeidiger machen. Durch die Stärkung der tiefen Bauch- und Rückenmuskulatur kann Pilates die Stabilität des Körpers verbessern und somit die Körperhaltung und das Gleichgewicht fördern. Darüber hinaus kann Pilates-Training die Muskelkraft steigern, indem es Widerstandstraining mit dem eigenen Körpergewicht oder mit speziellen Geräten wie dem Pilates-Reformer beinhaltet. Ein Pilates-Programm kann Übungen wie die Hundred, Roll-Up, Single Leg Stretch, Plank und Bridge umfassen, die alle dazu beitragen, Flexibilität, Stabilität und Muskelkraft **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Merkel, Marcel: Osteopathische Übungen mit dem Pilates-RollerOsteopathische Übungen mit dem Pilates-Roller , Ein Trainingsprogramm für zu Hause und das Büro , Sicherungen > Autoelektrik , Auflage: Nachdruck, Erscheinungsjahr: 201609, Produktform: Kartoniert, Autoren: Merkel, Marcel~Kosik, Stefan, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 256, Abbildungen: 285 Fotos, 3 Tabellen, 2 Abbildungen, Keyword: Alternativmedizin; Blackroll; Faszien; Heilung; Lösung von Blockaden; Mobilität; Organe; Osteopathie; Rehasport; Schmerzfrei; Übungsprogramme, Fachschema: Osteopathie~Wirbelsäule / Osteopathie~Pilates-Training~Training (körperlich) / Pilates-Training~Sport / Training~Training (körperlich)~Chiropraktik~Manuelle Medizin / Chiropraktik~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin~Heilen - Heiler - Heilung, Fachkategorie: Chiropraktik und Osteopathie~Komplementäre Therapien, Heilverfahren und Gesundheit, Thema: Orientieren, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Fitness und Workout, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer, Länge: 240, Breite: 169, Höhe: 17, Gewicht: 613, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A25357306 A22516296, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 6320219,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.